
Un buon rendimento acquista valore quando avvicina la persona ai propri obiettivi, con un rischio che abbia senso sostenere. Il benchmark permette di valutare il risultato rispetto al mercato; le esigenze personali se sia utile per il singolo.
Cinquecentomila euro investiti, trentamila euro guadagnati in un anno. Di fronte a un risultato positivo è naturale sentirsi soddisfatti. Eppure, quel 6% racconta soltanto una parte della storia: per interpretarlo occorre conoscere il contesto in cui è stato ottenuto, il rischio assunto e la funzione che quel capitale svolge nella vita dell’investitore.
Il primo riferimento è il benchmark, un indice o una combinazione di indici che rappresenta i mercati nei quali il portafoglio investe. Se, nello stesso periodo, un riferimento coerente ha guadagnato il 10%, il nostro 6% merita un approfondimento. La differenza può dipendere dal rischio assunto, dalla selezione degli strumenti o da scelte di gestione che hanno prodotto risultati diversi. Il confronto aiuta a individuare le domande da porre e a distinguere il contributo delle decisioni prese dall’andamento generale dei mercati.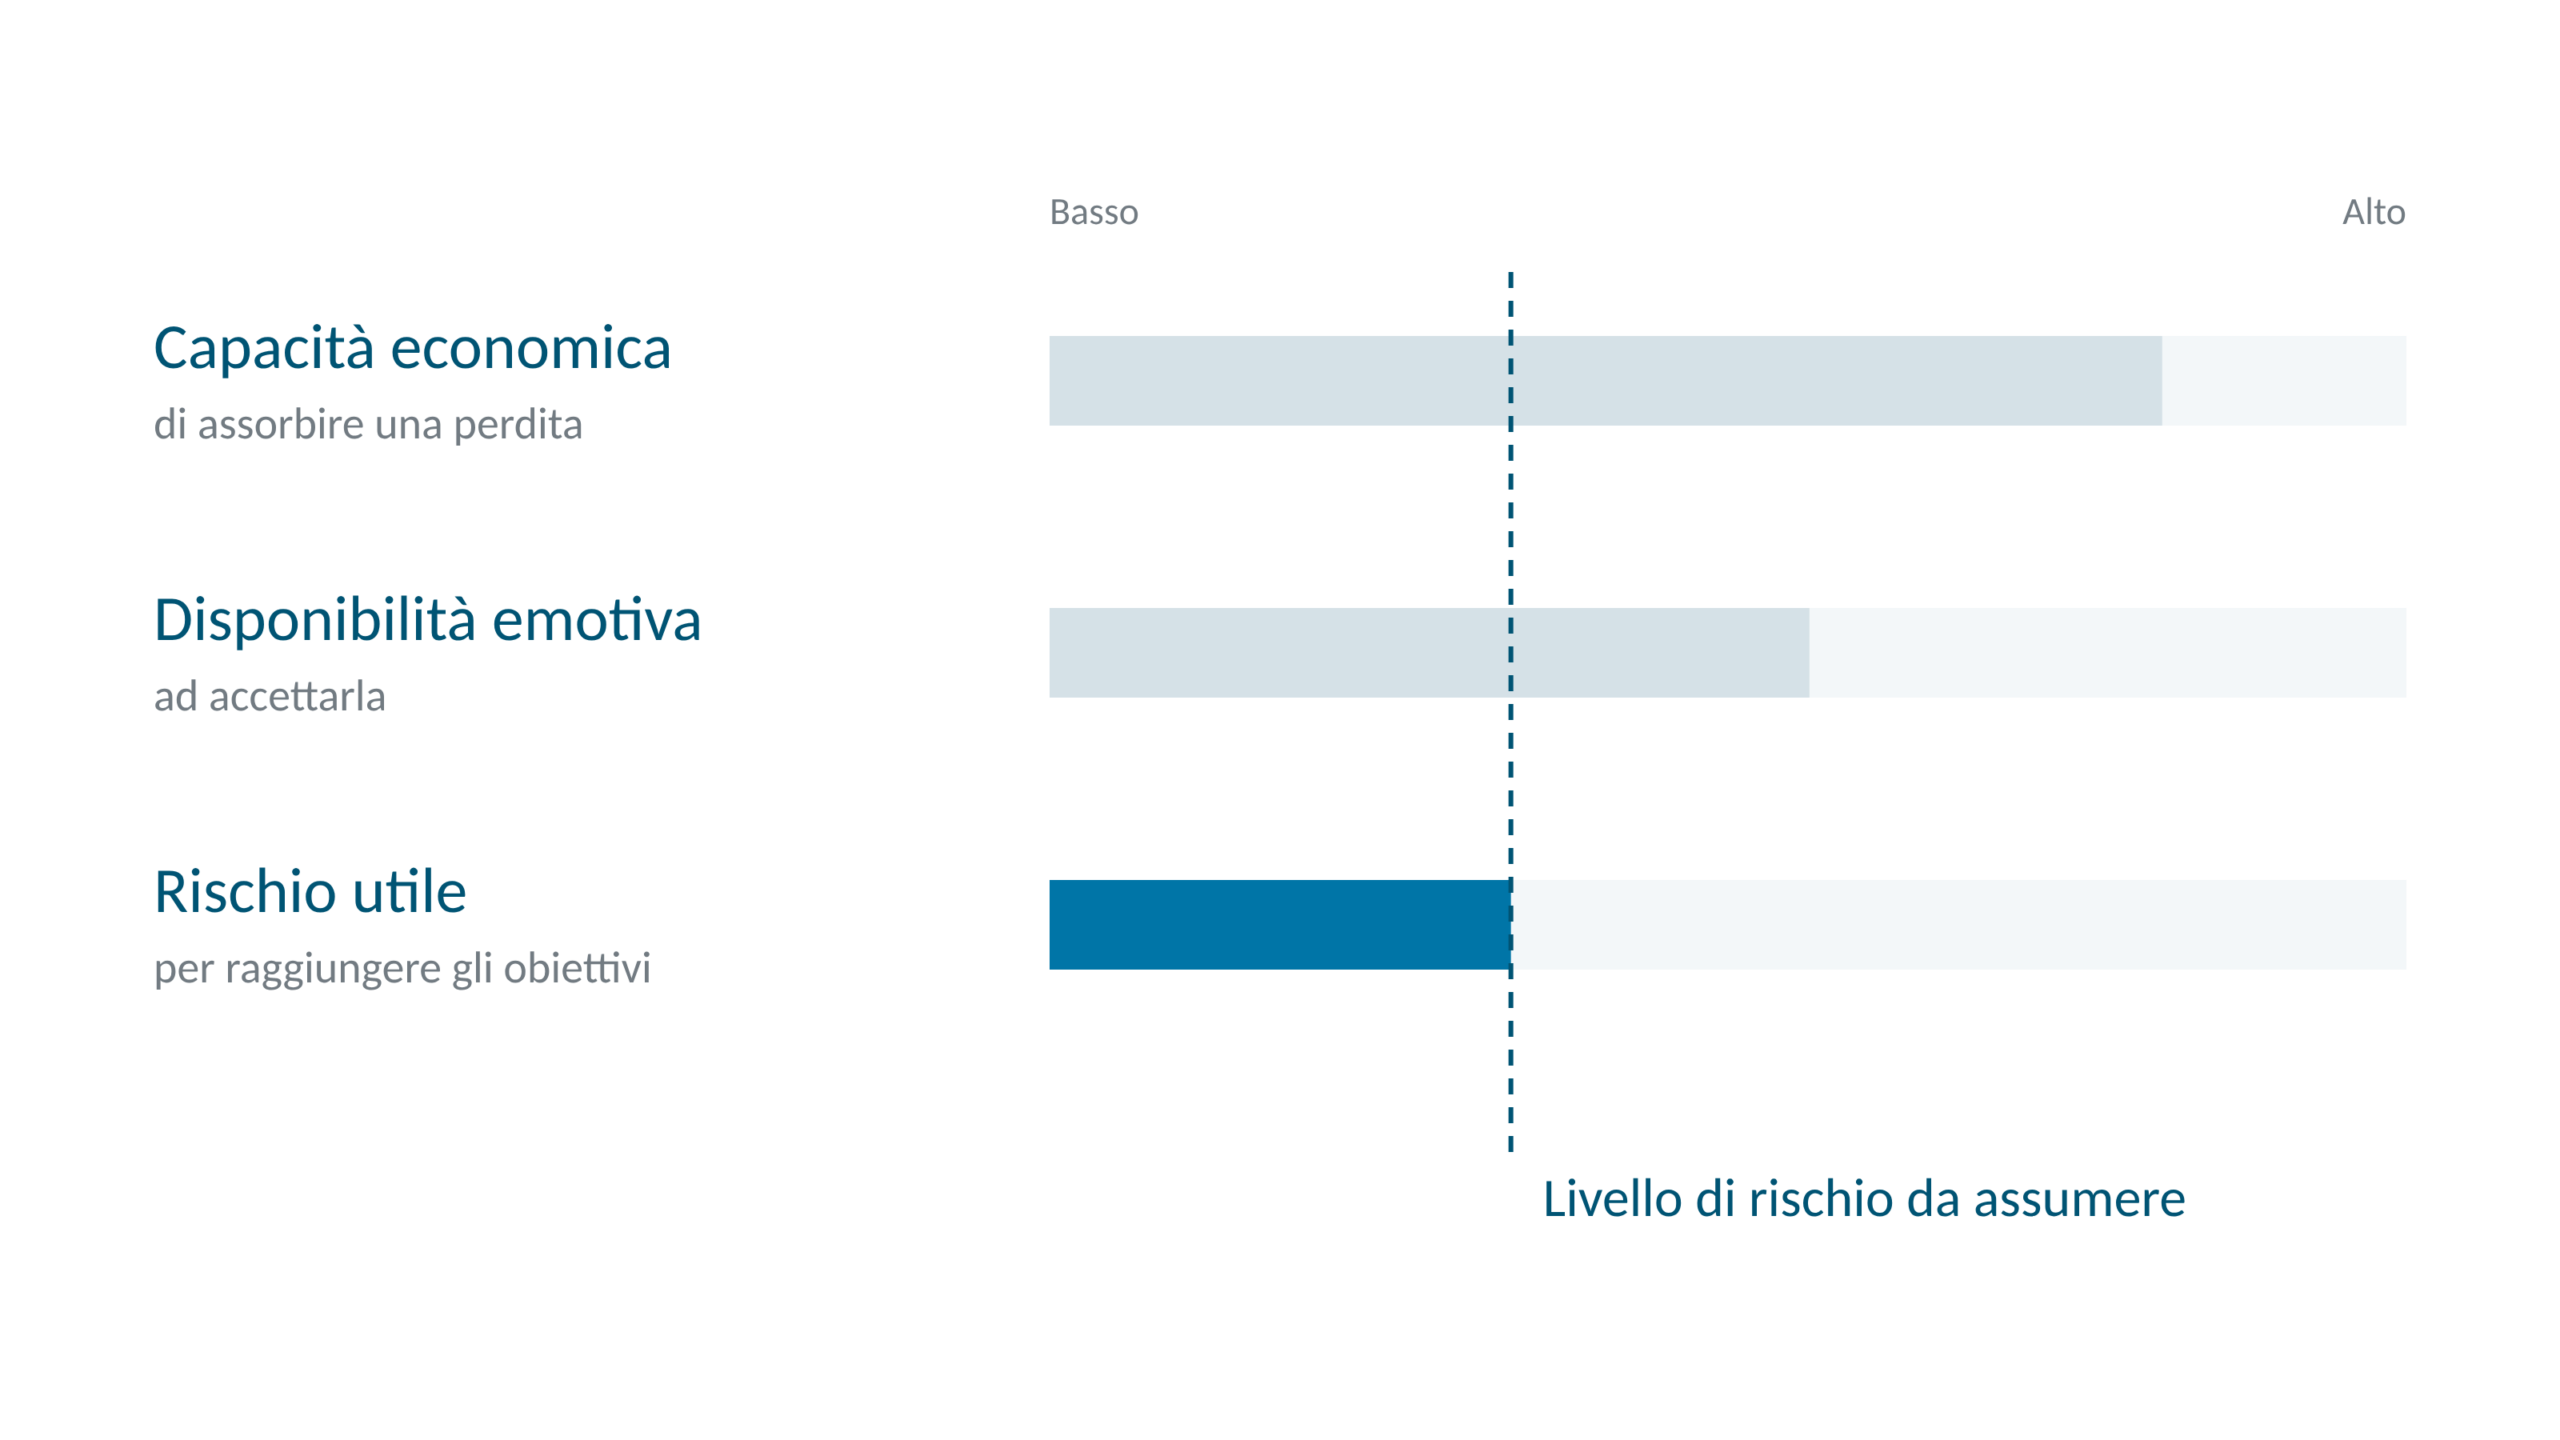 La scelta del riferimento è quindi decisiva. Il benchmark deve rispecchiare la composizione e i rischi del portafoglio. Solo così il confronto acquista valore. Se il portafoglio rende meno del benchmark, la differenza non è necessariamente il prezzo di una maggiore prudenza. Costi elevati, strumenti inefficienti o scelte di gestione poco efficaci possono penalizzare il risultato anche a parità di rischio. L’investitore potrebbe quindi aver sopportato le oscillazioni del mercato, raccogliendone soltanto una parte dei benefici.
Esiste poi un secondo riferimento, altrettanto importante: la persona. Gli stessi cinquecentomila euro possono essere destinati all’acquisto di una casa tra due anni, a integrare la pensione o a sostenere figli e nipoti.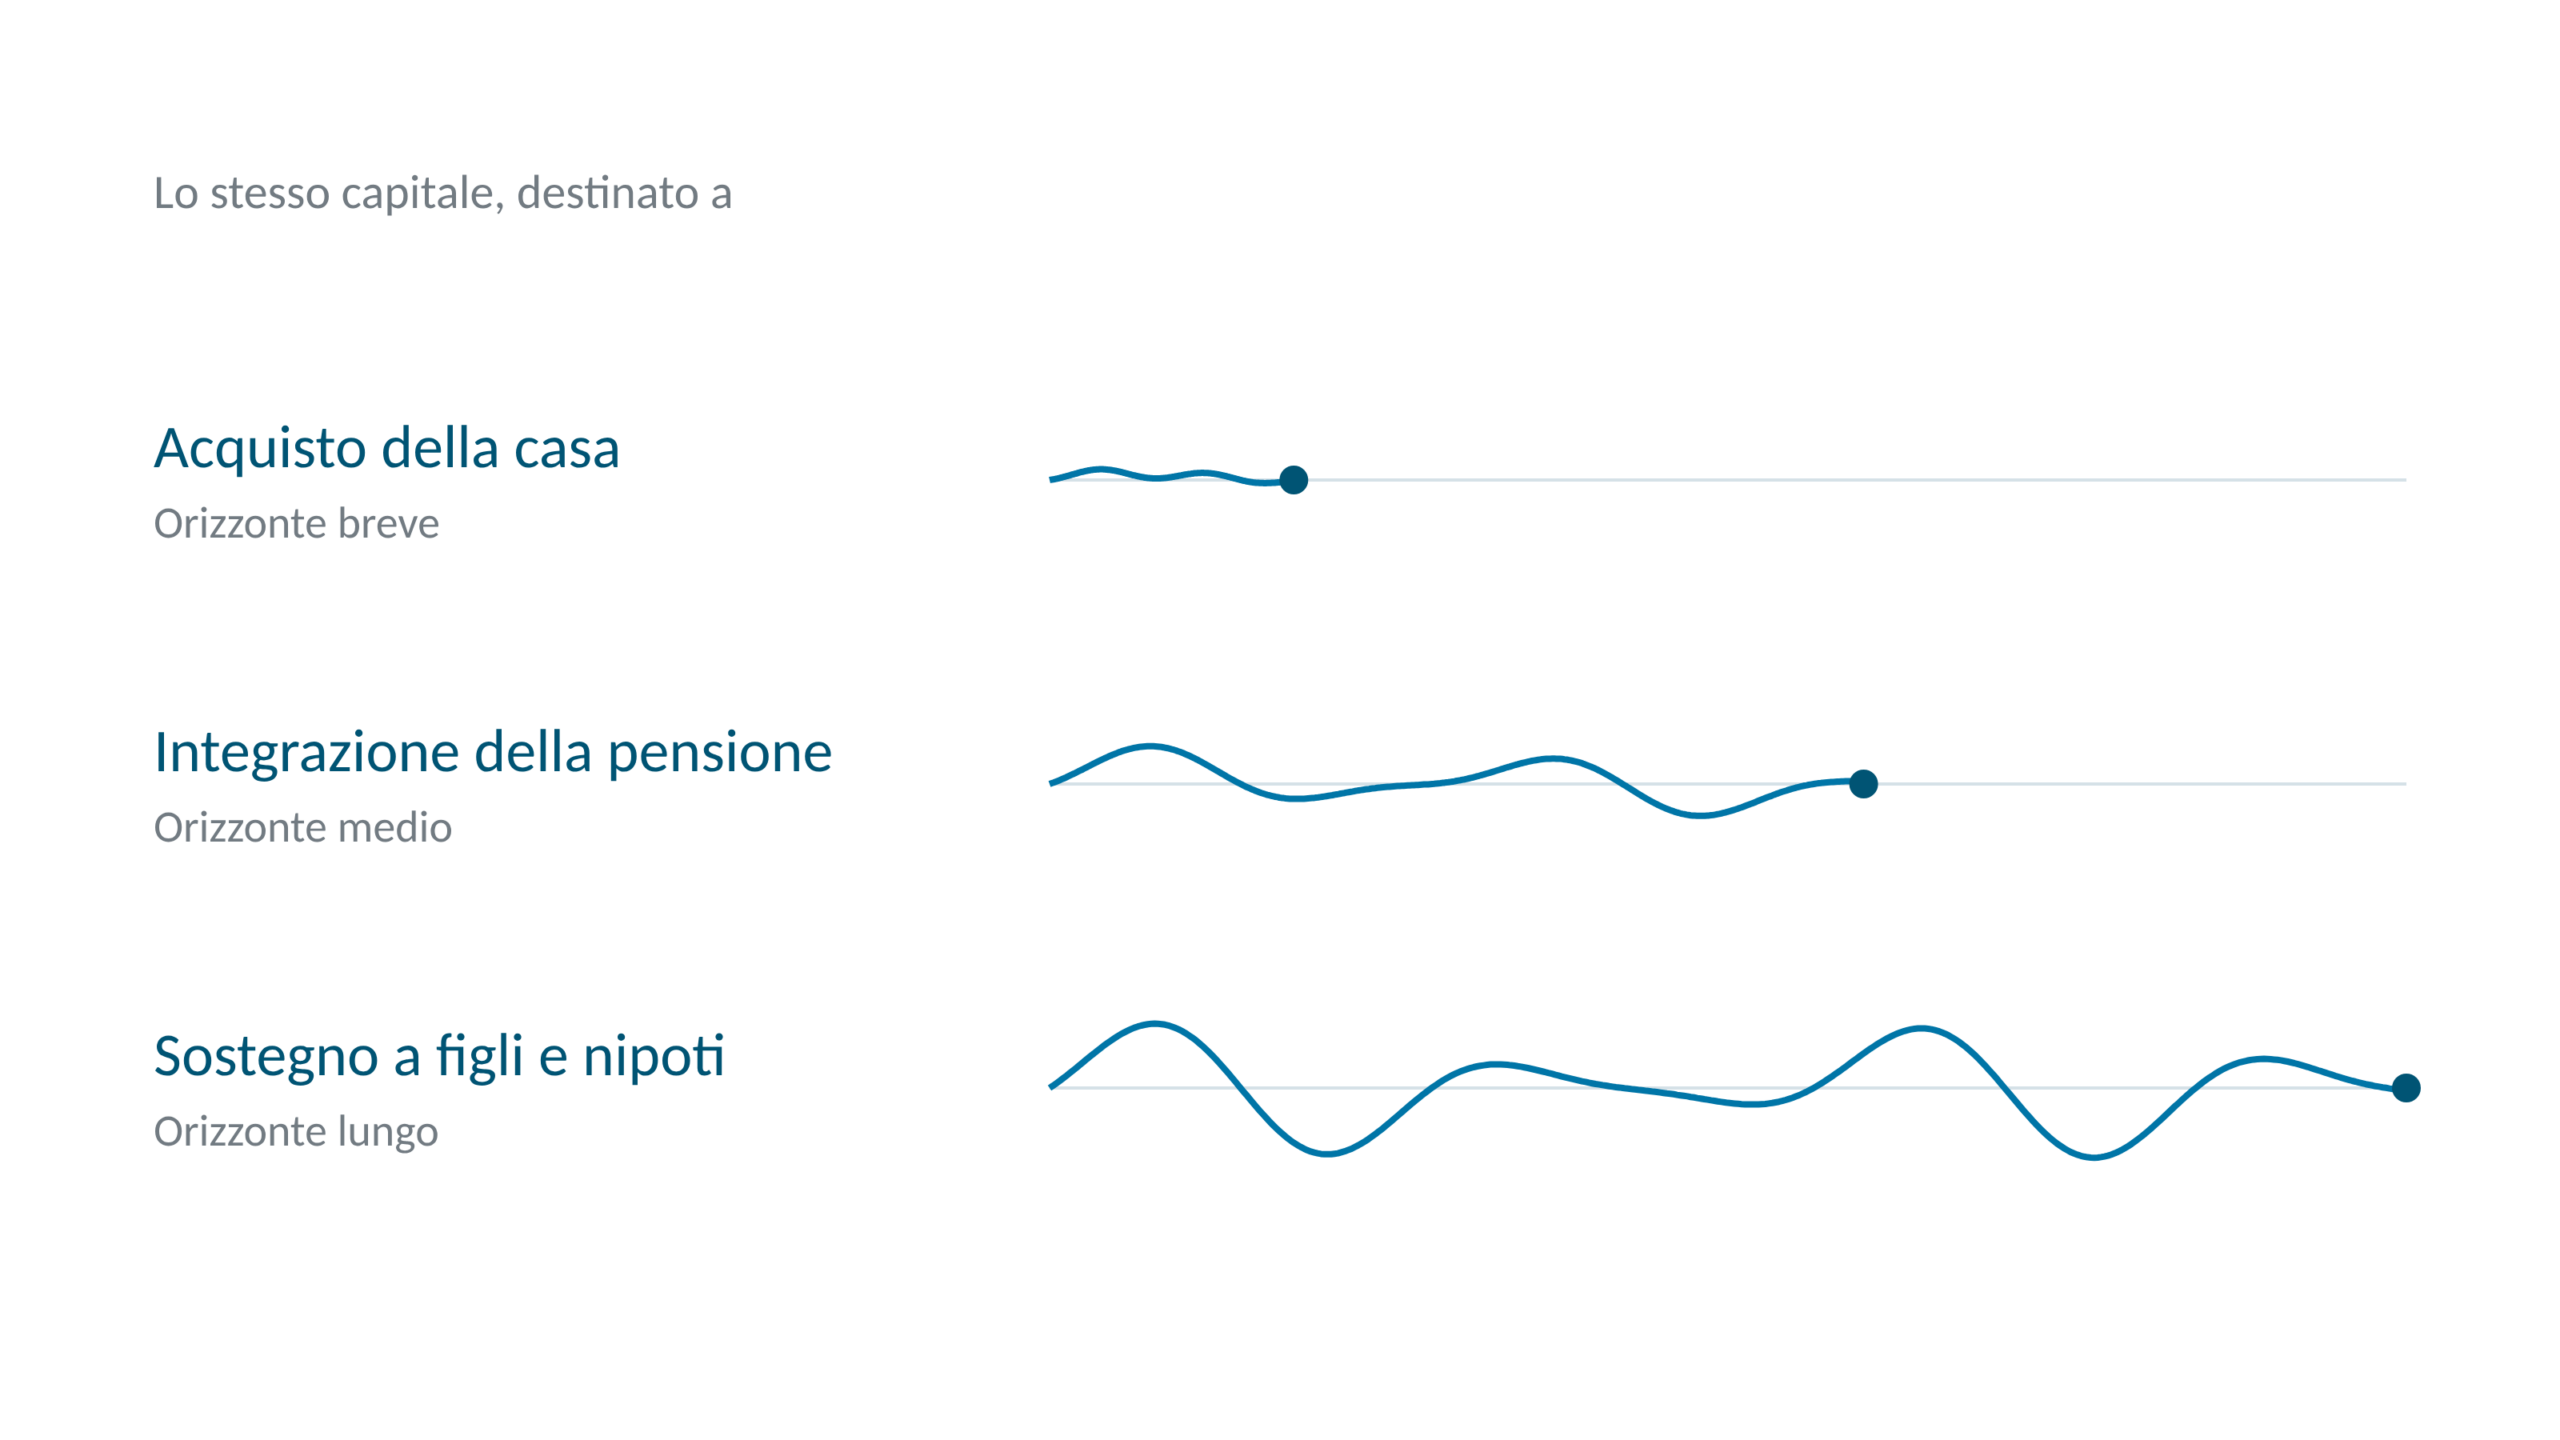
Cambiano i tempi, le necessità di prelievo e le conseguenze di un’eventuale perdita. Un portafoglio può ottenere un buon risultato rispetto al mercato e risultare comunque inadeguato se espone a oscillazioni eccessive somme necessarie a breve termine.
Per chi ha già accumulato un patrimonio, la domanda centrale riguarda spesso l’utilità del rischio. Se pensione e risorse disponibili consentono di sostenere il tenore di vita desiderato e gli altri obiettivi, cercare rendimenti più elevati può aggiungere incertezza senza migliorare in misura significativa la possibilità di realizzarli. Conviene allora valutare quanta parte del patrimonio debba restare stabile e disponibile e quale possa essere investita con un orizzonte più lungo. Nel farlo vanno considerati anche inflazione, imprevisti e durata delle esigenze future.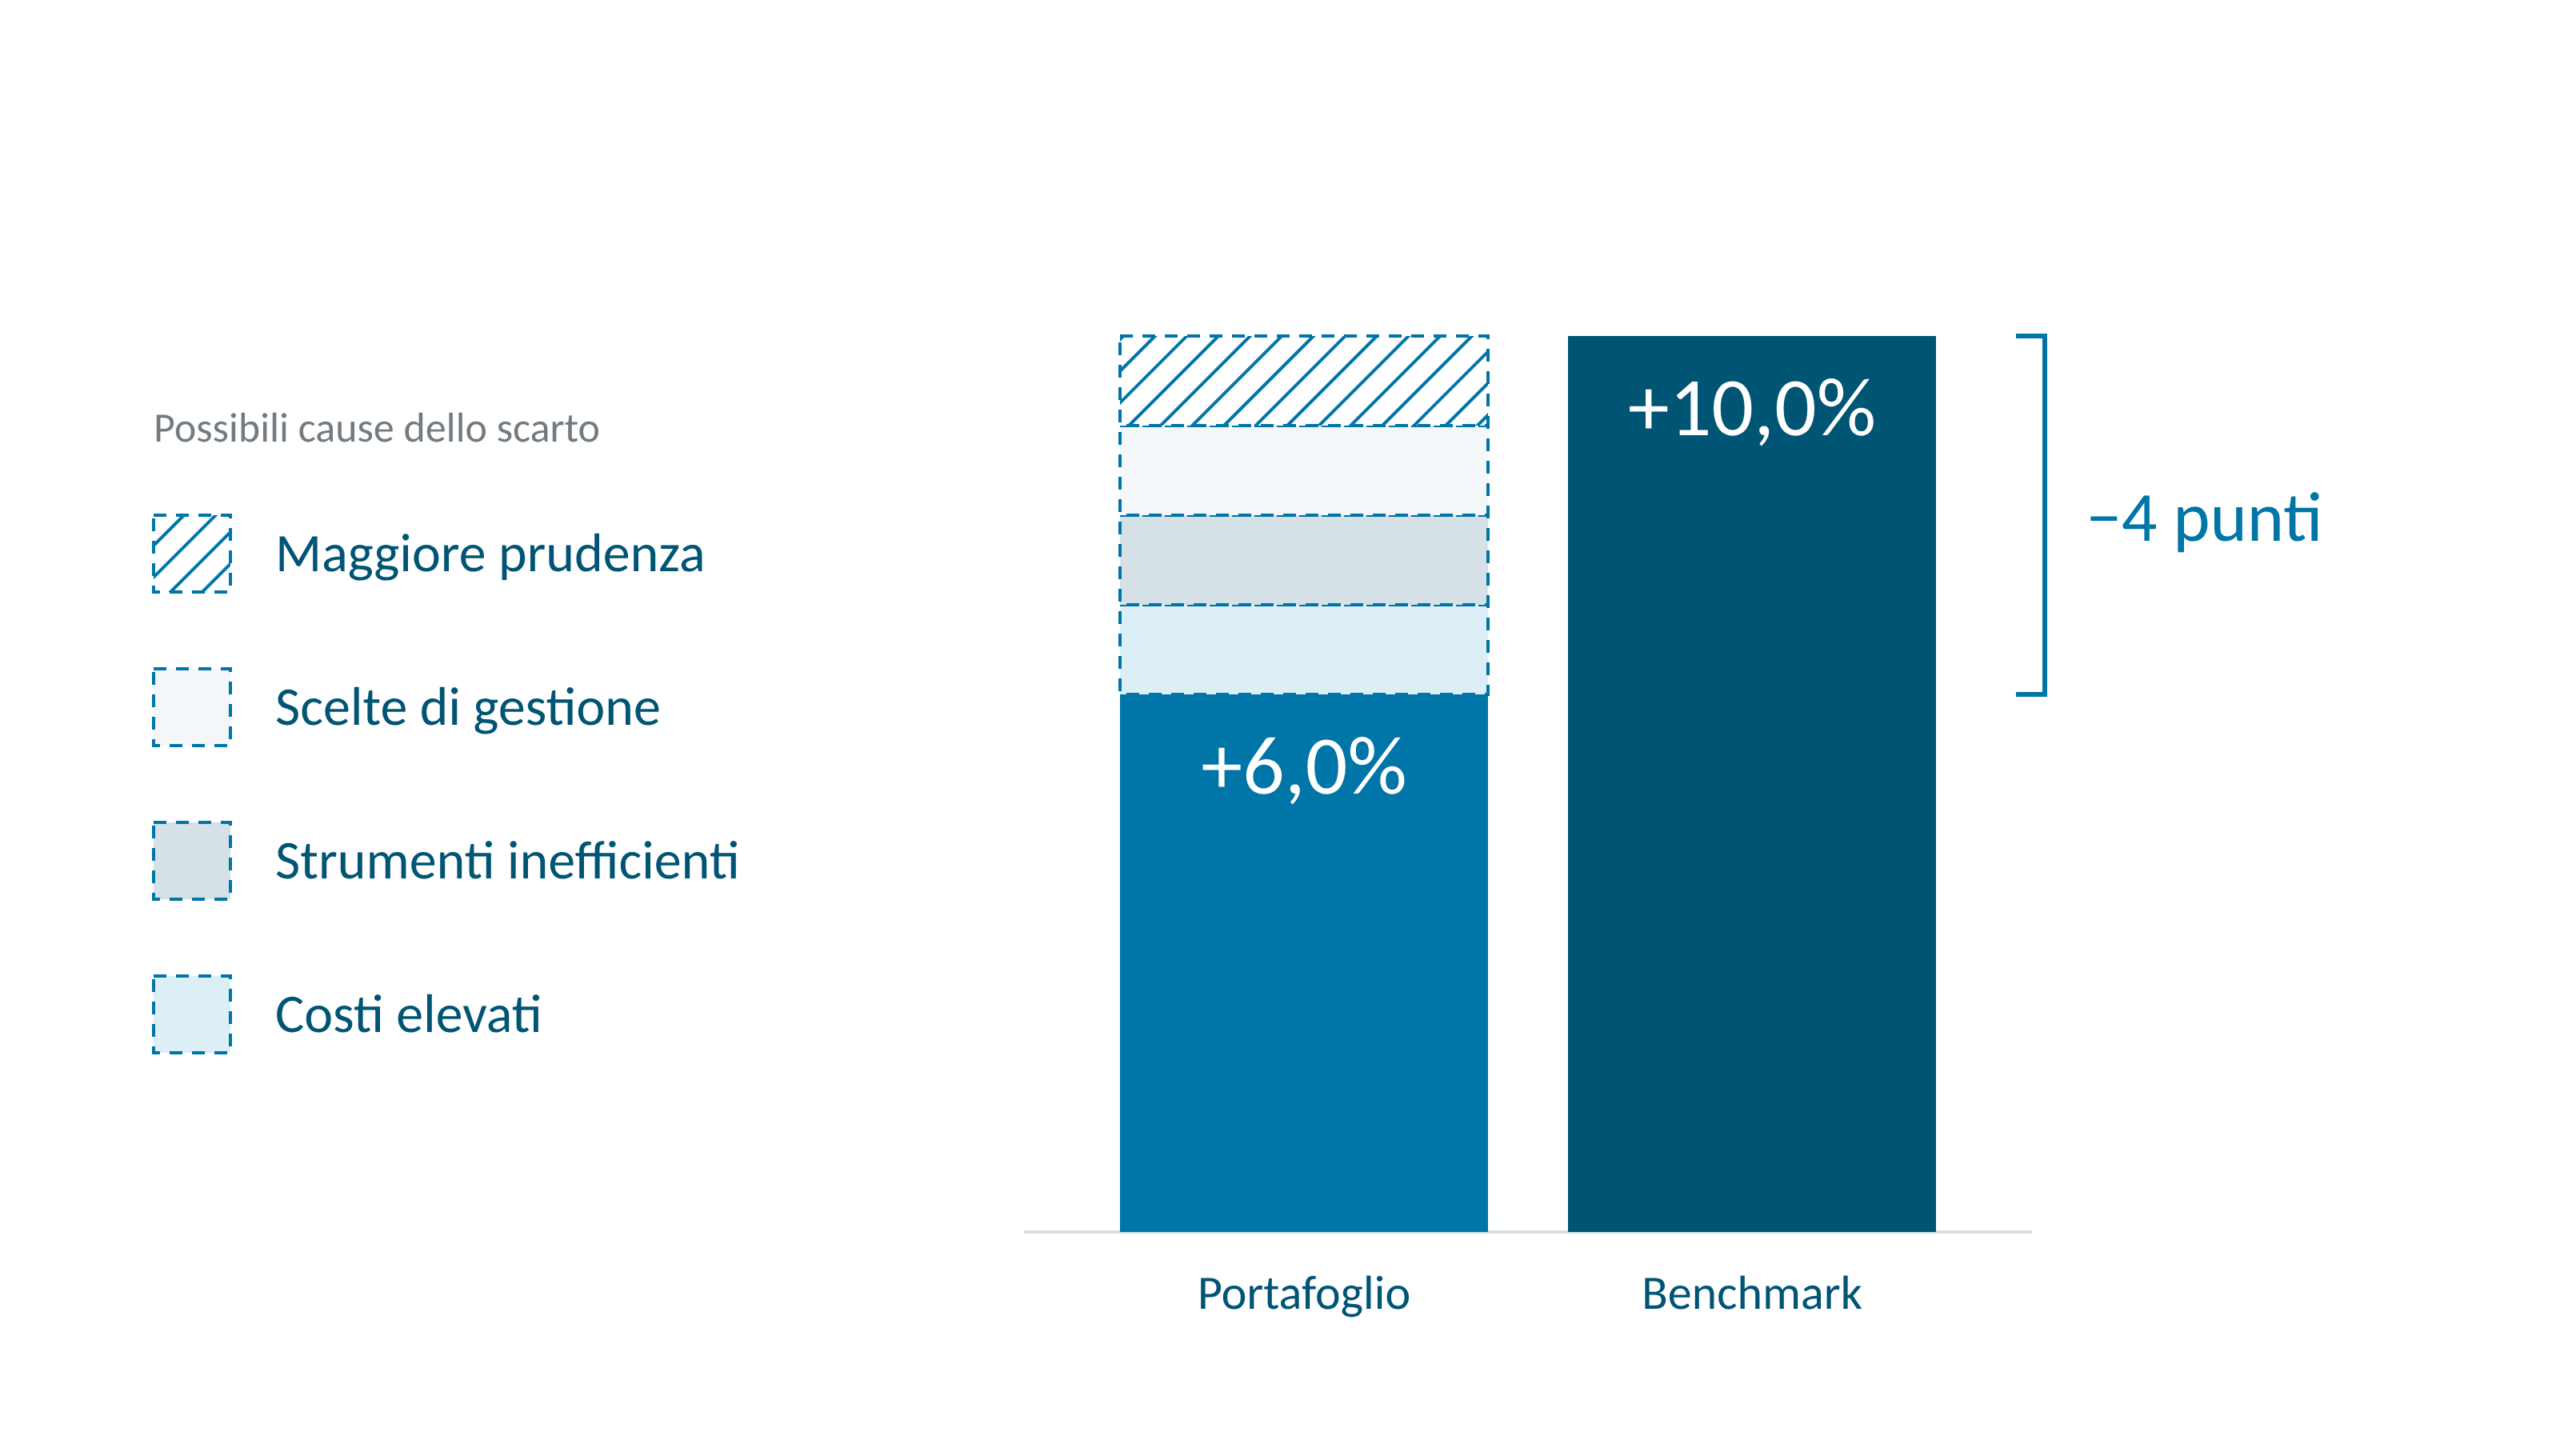 La capacità economica di assorbire una perdita e la disponibilità emotiva ad accettarla sono due aspetti distinti. Una persona può permettersi finanziariamente una flessione e viverla comunque con forte disagio. Il fatto di poter sostenere un rischio non significa che sia necessario assumerlo. Il livello di rischio va quindi scelto in funzione degli obiettivi, senza esporre il patrimonio a oscillazioni superiori a quelle utili per raggiungerli.
Un buon rendimento acquista valore quando avvicina la persona ai propri obiettivi, con un rischio che abbia senso sostenere. Il benchmark permette di valutare il risultato rispetto al mercato; le esigenze personali chiariscono se quel risultato sia davvero utile. Il successo di un investimento si misura anche nella libertà di utilizzare il proprio denaro quando serve, per ciò che conta.